
El Pentágono no logra controlar un inventario de repuestos valorado en 31.000 millones de dólares
La Oficina de Rendición de Cuentas de Estados Unidos (GAO) denuncia graves deficiencias en la trazabilidad, inventario y supervisión de millones de componentes del caza. Más de 17.000 piezas, valoradas en al menos 1.300 millones de dólares, permanecían fuera del registro oficial, mientras seguía sin aclararse la situación de pérdidas detectadas años atrás

Redacción 
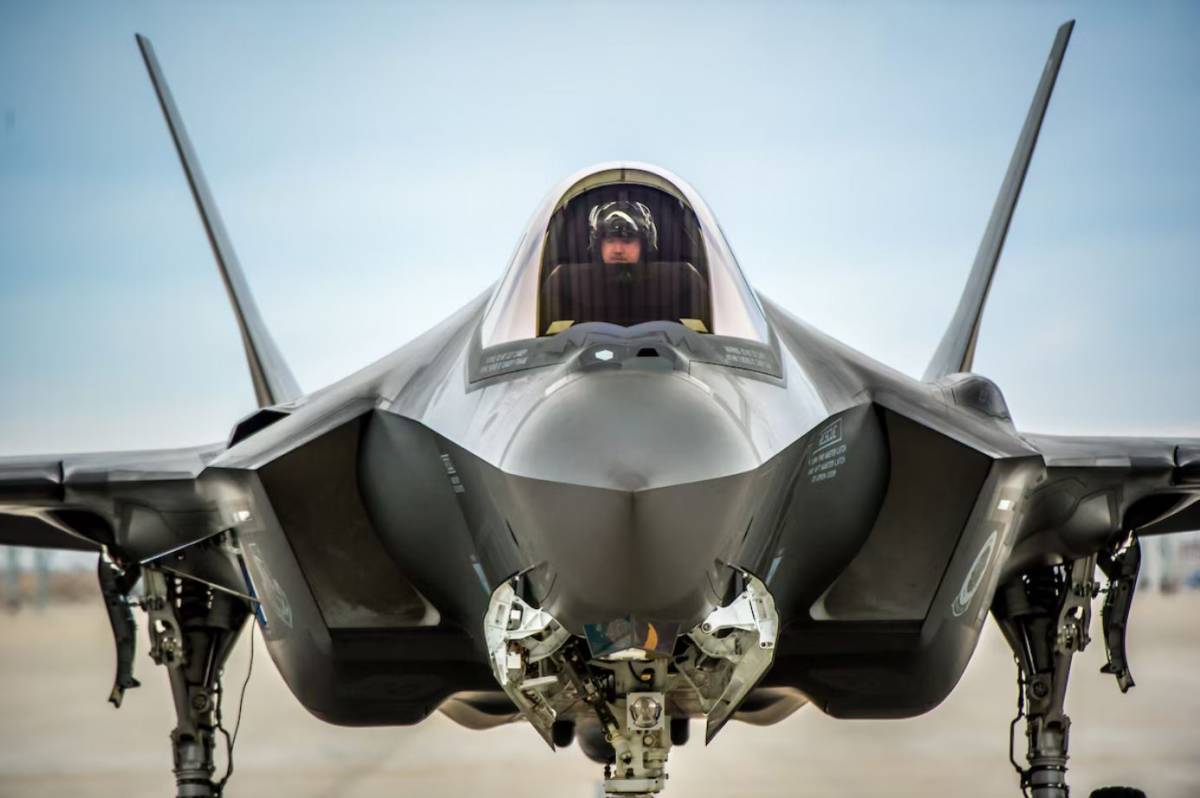
En DYS hemos analizado en profundidad el último informe de la Oficina de Rendición de Cuentas de Estados Unidos (GAO) sobre el programa F-35 Lightning II, publicado el pasado 9 de noviembre. Un documento de 36 páginas que ofrece una radiografía especialmente clara, real, de las dificultades que todavía afronta el Pentágono para gestionar y supervisar la enorme estructura logística que sostiene al caza más costoso de su historia.
A lo largo de tres grandes bloques, examinamos los principales hallazgos de la auditoría: desde las deficiencias en el control de millones de repuestos valorados en decenas de miles de millones de dólares hasta los problemas de trazabilidad, las pérdidas todavía sin aclarar y las implicaciones para el sostenimiento de la flota. Un análisis que, más allá de las cifras, queremos que ayude a comprender hasta qué punto la gestión de los recursos materiales constituye también un elemento determinante de la capacidad militar, especialmente en un programa de semejante dimensión tecnológica, económica e internacional. Esperemos que les resulte útil.
1ª PARTE. INFORME GAO JSF F-35
La Oficina de Rendición de Cuentas del Gobierno de Estados Unidos (Government Accountability Office, GAO) publicaba el 9 de noviembre un nuevo informe sobre el programa F-35 Lightning II que, nuevamente, pone bajo escrutinio uno de sus aspectos más sensibles: la gestión de los repuestos y el control de una cadena de suministro internacional de dimensiones extraordinarias.
El documento, identificado como GAO-27-108713, y que hemos analizado para nuestros lectores, lleva por título F-35 Program: DOD Needs to Strengthen Oversight of Tens of Billions of Dollars in Parts y expone una sucesión de deficiencias administrativas, contables y de supervisión que, en opinión de los auditores federales, comprometen la capacidad del Departamento de Defensa estadounidense (DoD) para conocer con precisión el patrimonio material que sostiene el programa.
Las cifras ayudan a comprender la magnitud del problema, como ahora veremos. Según las estimaciones disponibles en marzo de 2026, el programa comprendía aproximadamente 26 millones de piezas, valoradas en unos 31.000 millones de dólares, distribuidas entre más de 700 instalaciones gestionadas tanto por contratistas como por organismos gubernamentales.
Se trata de componentes que incluyen desde motores, trenes de aterrizaje y equipos especializados hasta objetos básicos, como neumáticos y tornillos, así como otros elementos necesarios para el funcionamiento y mantenimiento de la aeronave.
Lo verdaderamente llamativo es que el Pentágono no mantiene registros completos y suficientemente fiables de esos bienes, pese a ser de su propiedad.
La GAO advierte, además, de que las cifras conocidas probablemente infravaloran las existencias y su valor económico, puesto que determinados materiales no figuran en los registros o carecen de información contable suficiente.
El informe no pretende cuestionar directamente las prestaciones de combate del F-35, porque su alcance es, en efecto, distinto, aunque no menos importante, ya que examina si Estados Unidos conoce, registra y controla adecuadamente los recursos materiales destinados a mantener operativa la flota.
Y las conclusiones, una vez más, resultan poco satisfactorias.
Un programa de 1,9 billones de dólares con problemas persistentes de control
El F-35 constituye el programa de armamento más costoso de la historia del Departamento de Defensa estadounidense. La GAO cifra su coste global previsto por encima de 1,9 billones de dólares, considerando tanto la adquisición de las aeronaves como su operación y sostenimiento a lo largo de su vida útil.
De esa cantidad, aproximadamente 542.000 millones corresponden a adquisiciones previstas y 1,4 billones al funcionamiento y sostenimiento estimados hasta 2088, en dólares que incorporan los efectos de la inflación proyectada. El volumen económico y la complejidad internacional del programa explican, al menos parcialmente, las dificultades de gestión, pero no las eximen de responsabilidad.
La estructura logística que sostiene el programa JSF responde a un modelo compartido en el que los participantes pueden acceder a un conjunto común de repuestos propiedad del Departamento de Defensa. En lugar de comprar directamente todos esos materiales, contribuyen económicamente al sistema en función de criterios como el número de aeronaves disponibles y las horas de vuelo previstas.
La intención es reducir cargas logísticas individuales y aprovechar economías de escala. Sin embargo, ese mismo sistema exige una supervisión centralizada especialmente rigurosa, información permanentemente actualizada y capacidad de seguimiento de los componentes a través de múltiples países y empresas.
El informe demuestra que esas condiciones todavía no se cumplen satisfactoriamente.
La GAO señala que, desde el ejercicio fiscal 2019, los auditores del Pentágono vienen identificando una deficiencia material relacionada con el control del patrimonio del programa. En el último año, durante el ejercicio 2025, la ausencia de registros fiables seguía produciendo errores materiales en los estados financieros cuya magnitud no podía cuantificarse adecuadamente, lo que no deja de ser una situación particularmente significativa cuando se considera que Estados Unidos pretende conseguir una opinión favorable de auditoría sobre sus cuentas de Defensa antes del 31 de diciembre de 2028.
17.000 componentes sin registrar y hasta 2.500 millones de dólares comprometidos en la valoración
Uno de los hallazgos más señalados aparece en el análisis del sistema oficial de registro patrimonial utilizado por el programa, denominado Enterprise Logistics Management System (ELMS). Según la GAO, en marzo de 2026 la Oficina Conjunta del Programa F-35 (JPO) no había incorporado a este sistema aproximadamente 17.000 componentes que se encontraban en mantenimiento o reparación.
Su valor conocido ascendía a unos 1.300 millones de dólares.
No obstante, funcionarios del propio Departamento de Defensa advirtieron que la valoración podría elevarse hasta 2.500 millones, debido a la falta de información económica sobre determinadas piezas y a la ausencia de algunos costes asociados a su adquisición.
La auditoría también contempla la posibilidad de que existieran otros componentes en mantenimiento o reparación que ni siquiera figuraran en la documentación utilizada para construir ese registro.
No se trata, por lo tanto, de 17.000 piezas cuya desaparición física haya sido demostrada, sino de componentes que no estaban incorporados al sistema oficial encargado de proporcionar información patrimonial fiable. La distinción es esencial, pero no atenúa el alcance del hallazgo, porque una organización que necesita conocer la disponibilidad, situación y valoración de sus recursos logísticos carece en realidad de una imagen suficientemente completa de ellos.
Los auditores encontraron, además, irregularidades significativas en la calidad de los datos facilitados por los contratistas.
En un conjunto de registros correspondiente a diciembre de 2025:
— Solamente el 29 % contenía números de serie.
— El 43 % incluía números nacionales de identificación de existencias, conocidos como National Stock Numbers.
— Casi el 6 % presentaba un coste de adquisición de 0,01 dólares o inferior.
La GAO identifica estos resultados como posibles errores de calidad de los datos. No determina que cada uno de esos registros represente necesariamente una anomalía individual, pero considera que las deficiencias comprometen la fiabilidad del sistema en su conjunto.
Una cadena logística que no funciona en tiempo real
Otro problema estructural afecta a la conexión entre los sistemas utilizados por los principales contratistas y el registro gubernamental.
Lockheed Martin y Pratt & Whitney, responsables principales de la aeronave y sus motores, respectivamente, gestionan importantes segmentos de la cadena logística del programa. Sin embargo, la GAO explica que ELMS no disponía de interfaces operativas completas con los sistemas patrimoniales de ambas compañías. Como consecuencia, determinados datos sobre los componentes se incorporan al registro gubernamental mediante procesos periódicos, en lugar de actualizarse automáticamente cuando se produce un movimiento o una modificación de su estado.
En el caso de los repuestos del conjunto compartido, la información recibida de los contratistas se transmitía trimestralmente. Esto significa que los datos disponibles podían tener más de tres meses de antigüedad.
No hace falta señalar que la diferencia entre disponer de un registro histórico y contar con información logística suficientemente actualizada resulta especialmente importante en un programa que presta apoyo a flotas desplegadas internacionalmente. Porque una pieza puede encontrarse en reparación, haber sido trasladada o estar disponible en otra instalación mientras el registro central todavía refleja una situación anterior.
La GAO también recoge avances parciales en la integración de sistemas. En julio de 2026 se estaba probando una interfaz con uno de los contratistas principales, cuya conexión operativa se esperaba para septiembre de ese año. Hasta donde hemos comprobado, el documento de nuestra consulta no acredita que esa puesta en servicio se hubiera completado.
Los auditores también advierten de que la automatización, por sí sola, no resolverá los problemas de fiabilidad si la información proporcionada por los contratistas continúa siendo incorrecta o incompleta.
2ª PARTE. INFORME GAO JSF F-35
Más de 700 instalaciones y componentes cuya ubicación no puede verificarse
Un programa de esta entidad dispone de una cadena logística de dimensiones sobresalientes. Dicha estructura se extiende por instalaciones gubernamentales y privadas en Estados Unidos y otros países participantes del programa. Según el informe, aproximadamente el 30 % de las piezas se encuentra en instalaciones gestionadas por contratistas, mientras el 70 % restante está bajo gestión gubernamental.
La investigación ha detectado un problema verdaderamente delicado, al que podemos adjetivar de impropio de un programa así, debido a la gravedad del mismo. El Departamento de Defensa y sus contratistas principales desconocen la ubicación de algunas instalaciones de subcontratistas de segundo nivel que almacenan componentes del programa.
La GAO explica que la visibilidad de los contratistas principales no alcanza necesariamente a los materiales conservados más allá del primer escalón de subcontratación. Por tanto, algunos sistemas pueden consignar ubicaciones incorrectas, o directamente desconocidas, impidiendo efectuar comprobaciones físicas que acrediten la existencia de las piezas en los lugares declarados y conforme a los términos y condiciones obligadas de conservación, mantenimiento y operación de las mismas.
En agosto de este año, la oficina del programa había solicitado información sobre esas instalaciones, pero sus responsables todavía desconocían cuándo recibirían la relación completa. También se detectaron dificultades con componentes enviados a reparación o transportados mediante operadores comerciales, que podían quedar temporalmente fuera de los sistemas utilizados para elaborar los inventarios.
La consecuencia inmediata es que no basta con saber cuántos repuestos se han adquirido; resulta imprescindible conocer dónde se encuentran, en qué estado están y quién responde de su custodia. Sin esa información, la gestión del sostenimiento queda condicionada por una incertidumbre que puede propagarse a las decisiones de almacenamiento, distribución y adquisición de nuevos materiales, con el riesgo que todo ello supone para las garantías del control sobre todas esas circunstancias.
Inventarios millonarios que siguen sin acreditar todas las existencias
La GAO dedica una parte sustancial de su informe a evaluar los inventarios físicos realizados por el programa. Y los resultados tampoco sirven para considerar resuelto el problema.
Según los auditores, la JPO había dedicado al menos 17 millones de dólares a operaciones extraordinarias de inventario, incluyendo aproximadamente 12 millones para una realizada en 2019 y otros 5,5 millones para la de 2025. Pero, a pesar de estos esfuerzos, las comprobaciones no permitieron establecer una base suficientemente fiable de las existencias.
La auditoría distinguía dos requisitos elementales:
El primero consiste en verificar que los componentes incluidos en los registros existen físicamente en las instalaciones declaradas.
El segundo exige comprobar lo contrario, es decir, que todos los componentes presentes en una instalación figuran efectivamente en los registros.
En resumen, que no basta con localizar lo que aparece en el inventario; también hay que identificar aquello que existe pero no está inventariado.
La GAO concluye que las operaciones efectuadas no satisfacían plenamente ninguno de los dos objetivos. Es más, el informe recoge incluso que el inventario de 2025 utilizó información procedente de un contratista principal cuyo sistema de gestión patrimonial había recibido una calificación de «no aprobado» por parte de la Defense Contract Management Agency (DCMA), organismo encargado de supervisar aspectos de la gestión contractual. Entre las razones de esa valoración figuraban deficiencias al documentar los movimientos de componentes y conservar registros auditables de bienes gubernamentales.
La JPO había optado previamente por realizar un inventario físico integral, pero sus responsables terminaron considerando inviable esa modalidad debido a las dificultades para detener determinadas actividades y a la falta de recursos para visitar todas las instalaciones.
En marzo de este 2026, el área financiera del Pentágono solicitó la colaboración de la Defense Contract Audit Agency para establecer una base de inventario susceptible de auditoría. El calendario recogido entonces por la GAO establecía en marzo de 2027 el objetivo de finalización del primer inventario completo desarrollado mediante esta nueva iniciativa.
Más de un millón de piezas perdidas: un expediente que continúa sin aclararse
Uno de los capítulos más llamativos que hemos analizado recupera las irregularidades identificadas en investigaciones anteriores.
En 2023, la GAO había comunicado que uno de los principales contratistas registró, entre mayo de 2018 y octubre de 2022, pérdidas de más de un millón de componentes del F-35, valorados en más de 85 millones de dólares.
De ese conjunto, aproximadamente 940.000 piezas (por un valor superior a 66 millones de dólares) todavía no habían sido notificadas para que se determinara formalmente la responsabilidad correspondiente. La situación seguía sin aclararse completamente en marzo de 2026.
El informe explica que, en junio de 2025, la DCMA autorizó un procedimiento extraordinario de declaración conjunta de pérdidas pendientes. A través de ese mecanismo, el contratista había comunicado pérdidas por aproximadamente 28 millones de dólares, correspondientes a hechos ocurridos entre 2012 y 2025.
De esa cantidad, la DCMA había determinado hasta entonces una responsabilidad económica del contratista de aproximadamente 6 millones de dólares.
Pero la GAO determinó una circunstancia particularmente grave: la oficina del programa no conservaba registros suficientes para establecer si los 28 millones comunicados incluían parte de las pérdidas superiores a 85 millones detectadas anteriormente. Por tanto, no podía determinarse adecuadamente qué expedientes antiguos habían quedado resueltos y cuáles continuaban pendientes.
Es importante aclarar que el término pérdida, utilizado por la GAO, comprende la desaparición no intencionada, el daño o la destrucción accidental de bienes gubernamentales. No equivale necesariamente a robo ni demuestra que todos los componentes fueran irrecuperables.
El problema, en definitiva, es la falta de información para reconstruir y resolver completamente el historial de incidencias de un patrimonio público de enorme valor.
Pérdidas declaradas con más de un año de retraso
La GAO también examinó los procedimientos utilizados para comunicar pérdidas identificadas en instalaciones gestionadas directamente por organismos públicos.
En septiembre de 2025, la oficina del programa comenzó a registrar determinadas incidencias mediante una hoja de cálculo elaborada específicamente para ese seguimiento. Ya en abril de 2026, el documento contenía 57 expedientes de pérdidas comunicadas.
La revisión detectó que siete de ellas carecían de información sobre el coste unitario de los componentes afectados. Más significativo aún, 24 expedientes, por un valor conjunto cercano a 400.000 dólares, habían sido comunicados más de un año después de detectarse las pérdidas. Para valorar la gravedad será suficiente con apuntar que las instrucciones del propio programa establecen un plazo de 30 días para presentar la documentación correspondiente.
También se encontraron dos casos, valorados conjuntamente en unos 2.400 dólares, que habían sido tramitados mediante un procedimiento incorrecto por una instalación internacional de subcontratación.
La GAO sostiene que la JPO había autorizado ajustes de inventario sin efectuar comprobaciones adicionales suficientes, incluso cuando determinadas declaraciones estaban incompletas o no cumplían las instrucciones establecidas. La oficina tampoco efectuaba análisis sistemáticos para identificar tendencias, concentraciones geográficas de pérdidas o circunstancias recurrentes.
Como consecuencia, se limitaba enormemente la capacidad de adoptar medidas preventivas.
La advertencia de los auditores es explícita, porque la insuficiencia de control reduce la capacidad del Departamento de Defensa para detectar fraudes, despilfarro o robos.

3ª PARTE. INFORME GAO JSF F-35
El problema alcanza también a los responsables del control
El informe no limita sus observaciones a los sistemas informáticos, los registros o los procedimientos de inventario, sino que también examina la organización de los responsables encargados de mantener el control patrimonial.
La GAO concluye que la JPO todavía no había desarrollado un programa suficientemente maduro y operativo para los denominados Accountable Property Officers (APO), funcionarios responsables de determinadas tareas de gestión y supervisión de bienes.
Entre las deficiencias detectadas figuran la falta de procedimientos específicos para el F-35, formación insuficientemente adaptada a las características del programa y ausencia de una estructura organizativa claramente definida.
La auditoría revela, además, discrepancias entre distintas instancias del Pentágono sobre el número y dedicación de estos responsables.
Algunos funcionarios del Departamento de Defensa consideraban necesario un equipo centralizado de aproximadamente 40 responsables, mientras que los representantes de la JPO defendían una estructura de unas 12 personas distribuidas entre instalaciones contractuales, con posibles incorporaciones adicionales.
El desacuerdo, según parece, alcanzaba incluso a cuestiones en principio tan accesorias como cuestionarse si las responsabilidades debían ejercerse a tiempo completo o como funciones complementarias.
De acuerdo con el informe, entre 2024 y 2025 se habían nombrado seis responsables, pero los propios funcionarios reconocían dificultades para determinar sus cometidos concretos. La GAO señala, además, que una persona identificada en diciembre de 2025 para supervisar las declaraciones de pérdidas todavía no había recibido, en junio de 2026, un nombramiento formal ni responsabilidades específicas.
La cuestión resulta difícil de ignorar en un programa que administra millones de componentes y decenas de miles de millones de dólares, pero continúa discutiendo cómo organizar y dotar de funciones a parte de los responsables de supervisar su patrimonio.
Otros 13.700 millones para mejorar el sostenimiento, pero persisten las incertidumbres
Las conclusiones adquieren todavía una dimensión adicional al relacionarlas con los esfuerzos destinados a mejorar el sostenimiento del F-35.
La GAO dice que el Departamento de Defensa está aplicando la estrategia denominada Global Support Solution Reset, que contempla una inversión adicional aproximada de 13.700 millones de dólares para alcanzar los objetivos de rendimiento del programa, incluida la recuperación de niveles adecuados de existencias. El problema es que, según los auditores, las deficiencias de inventario dificultan determinar qué componentes se necesitan y en qué cantidades. Y se advierte, además, de que el Pentágono también podría tener dificultades para demostrar un control adecuado sobre los repuestos adicionales adquiridos mediante esa estrategia.
La observación tiene una implicación logística considerable y una dimensión política incuestionable.
Incrementar las existencias no garantiza por sí mismo una mejora proporcional del sostenimiento si la organización carece de información fiable sobre los materiales que ya posee. En ese caso, el riesgo estará en adoptar decisiones de adquisición y distribución sobre una base documental incompleta.
La GAO no cuantifica en este informe cuántas aeronaves han permanecido inmovilizadas directamente por estas deficiencias, ni establece una relación estadística específica entre los problemas contables identificados y los índices de disponibilidad de la flota. Lo que sí sostiene es que la falta de información exacta sobre la localización, cantidad y condición de los componentes afecta a la capacidad del programa para atender las necesidades operativas de las fuerzas armadas.
El Pentágono tampoco puede reflejar adecuadamente los repuestos en sus cuentas
La dimensión financiera constituye el otro gran eje de la investigación.
La GAO explica que el Departamento de Defensa continúa teniendo dificultades para incorporar correctamente los componentes del F-35 a sus estados financieros generales. La ausencia de una base de inventario completa y fiable que venimos exponiendo es la que impide determinar con suficiente seguridad la valoración de determinados activos.
Los responsables financieros de la JPO están desarrollando procedimientos alternativos para asignar valores a componentes cuyos costes históricos son desconocidos o incorrectos. Entre ellos estaría la utilización de la figura del coste atribuido, un método de valoración admitido bajo determinadas condiciones por las normas federales de contabilidad. Por no entrar más en detalles que hagan más intrincado este resumen del informe, anotar que el propósito del coste unitario es establecer valores de apertura que permitan avanzar en la incorporación de los repuestos a la información financiera del Pentágono.
Una vez aprobados los procedimientos, la oficina del programa prevé elaborar dos relaciones diferenciadas: una correspondiente a materiales y suministros operativos y otra relativa a equipos.
La información serviría para su inclusión en los estados financieros del fondo general del Departamento de Defensa, acompañada de las correspondientes notas explicativas. Sin embargo, al redactarse la auditoría, los procedimientos todavía estaban sometidos a revisión.
La GAO recuerda que las deficiencias del F-35 contribuyen a una debilidad material que afecta al conjunto de las cuentas del Pentágono.
De hecho, el Departamento de Defensa había recibido una denegación de opinión de auditoría en cada uno de los ocho ejercicios fiscales comprendidos entre 2018 y 2025, por falta de evidencias suficientes para que los auditores pudieran emitir una opinión sobre sus estados financieros.
Cuatro recomendaciones y aceptación del Departamento de Defensa
La GAO concluye al fin que el Departamento de Defensa ha realizado «progresos mínimos» en la consecución y mantenimiento de un control adecuado de los componentes del F-35.
Su evaluación considera que ni los registros contenidos en ELMS ni los resultados de los inventarios físicos ofrecen todavía la fiabilidad necesaria para sustentar plenamente la gestión patrimonial y la información financiera.
Ante esta situación, formula cuatro recomendaciones:
— Establecer procedimientos de supervisión de las pérdidas, incluyendo análisis de tendencias que permitan identificar causas y reducir incidencias futuras.
— Desarrollar procedimientos específicos para los responsables de control patrimonial, adaptados a las características del programa F-35.
— Implantar formación específica para estos responsables, de manera que puedan desempeñar adecuadamente sus funciones.
— Definir y documentar la estructura organizativa de supervisión, determinando el número de responsables necesarios, sus ubicaciones y la dedicación exigida.
El Departamento de Defensa manifestó su conformidad con las cuatro recomendaciones.
En sus observaciones oficiales, el Pentágono indicó que estaba adoptando medidas para mejorar el control de los componentes, reducir las pérdidas y desarrollar procedimientos, formación y planes organizativos específicos para los responsables patrimoniales.
La aceptación de las recomendaciones constituye un paso administrativo positivo, aunque no equivale a su aplicación completa ni a la resolución de las deficiencias detectadas.
La propia GAO considera que las acciones anunciadas deberían abordar sus recomendaciones si se ejecutan eficazmente.
Un problema de gestión que termina afectando al sostenimiento
El informe publicado el 9 de noviembre no descubre por primera vez los problemas de control logístico del F-35.
Su principal aportación consiste en documentar que deficiencias identificadas durante años siguen sin resolverse satisfactoriamente, pese a las actuaciones emprendidas y a las inversiones destinadas a mejorar la gestión del programa.
En agosto de 2026, permanecían abiertas 26 de las 34 recomendaciones formuladas desde 2019 por la propia GAO y la Oficina del Inspector General del Departamento de Defensa en materia de gestión financiera del F-35.
Ese dato permite apreciar la persistencia del problema más allá de los incidentes individuales.
Conviene insistir en que estamos ante una auditoría centrada en la responsabilidad patrimonial y financiera, no ante un examen integral de las cualidades militares del caza.
Sin embargo, ambas dimensiones no son completamente independientes.
La eficacia de una aeronave de combate depende también de la capacidad para mantenerla disponible, suministrar componentes en los plazos necesarios y conocer con precisión los recursos logísticos existentes.
El F-35 representa una de las mayores apuestas tecnológicas y financieras de la aviación militar contemporánea. Su sostenimiento descansa sobre una estructura multinacional concebida para obtener economías de escala y proporcionar apoyo a usuarios distribuidos por numerosos países.
Precisamente por ello, la exigencia de trazabilidad, responsabilidad y control debe ser proporcional a la complejidad y al coste del sistema.
La GAO no afirma que el Pentágono haya perdido físicamente 31.000 millones de dólares en repuestos. Lo que acredita es que todavía no puede garantizar un registro completo y suficientemente fiable de un inventario estimado en esa cantidad.
Y esa diferencia, lejos de hacer irrelevante el problema, permite comprender su verdadera naturaleza.
El reto no consiste únicamente en disponer de millones de piezas para sostener la flota más avanzada de la aviación occidental, sino en saber exactamente cuáles se poseen, dónde están, cuánto valen y quién responde de ellas.
Después de años de advertencias, el Gobierno estadounidense continúa sin poder ofrecer todas esas respuestas con las garantías que sus propios organismos de fiscalización consideran necesarias.
Fuente documental
United States Government Accountability Office (GAO). F-35 Program: DOD Needs to Strengthen Oversight of Tens of Billions of Dollars in Parts. Informe GAO-27-108713, 9 de noviembre de 2026. 36 páginas, incluidos anexos.
Referencia oficial: https://www.gao.gov/products/gao-27-108713


3 respuestas
Luego se quejan de que misteriosamente el J35 se parece al F35. Que aparecen piezas del F35 que iban Australia misteriosamente en China. Que a los usuarios no les dejan meter mano al avioncito es de traca. Vamos que tiene pocos problemas el avioncito como para que se te averie.
Buenos días,
A este respecto el Gobierno de Italia ha solicitado recientemente la aprobación parlamentaria para incrementar en 7.280 millones EUR la inversión prevista en cazas F-35, lo que elevará el coste total del programa en más de un 50%.
El Ejecutivo señaló que la revisión de los costes responde a mejoras tecnológicas, exigencias de seguridad más estrictas, el impacto de la inflación y las variaciones en el tipo de cambio entre el euro y el dólar….
A los italianos le va a salir este programa muy caro…
Dinero, dinero dinero